Seguro de carro elétrico: por que é mais caro e como economizar em 2026
O seguro de um carro elétrico costuma sair mais caro que o de um carro a gasolina. Entenda o motivo, o que a apólice precisa cobrir e como cotar para pagar menos.
Em agosto de 2026, o seguro de um carro elétrico com até dois anos custou, na mediana do mercado, 4,1% do valor do carro por ano. Em um modelo de R$ 120 mil, isso representa cerca de R$ 4.920 por ano, contra R$ 4.080 de um carro a gasolina do mesmo preço. A seguradora cobra mais porque o conserto de um elétrico é mais caro, e não porque o motor é elétrico. Para quem está decidindo entre elétrico, híbrido ou combustão, essa diferença precisa entrar na conta desde o início.
Quanto custa, na prática, o seguro de um carro elétrico
O índice mais usado para medir esse preço no Brasil é o IPSA, Índice de Preço do Seguro de Automóvel, calculado pela TEx, empresa da Serasa Experian. Ele usa cotações reais e mostra o seguro como percentual do valor do carro, com cobertura completa e franquia normal. Na comparação por tipo de motor, entram apenas carros com até dois anos de uso.
| Tipo de carro (até 2 anos) | Seguro em % do valor (ago/2026) | Variação em relação a ago/2025 |
|---|---|---|
| Elétrico | 4,1% | Caiu de 5,0% |
| Gasolina | 3,4% | Estável desde junho de 2026 |
| Híbrido | 2,4% | Menor valor da série |
Os números mostram que a distância existe, mas está encolhendo. Uma seguradora ouvida pela imprensa especializada informou que o prêmio médio da sua carteira de híbridos e elétricos era 30% maior que o de carros a combustão no primeiro semestre de 2025, e 14% maior no primeiro semestre de 2026. Essa é a carteira de uma empresa, não uma média nacional, então use o dado como tendência.
Exemplo com um carro hipotético de R$ 120 mil
O exemplo abaixo usa valores redondos para você fazer a conta com o seu carro. Não é cotação.
| Tipo de carro (valor de R$ 120 mil) | Percentual mediano | Por ano | Por mês |
|---|---|---|---|
| Elétrico | 4,1% | R$ 4.920 | R$ 410 |
| Gasolina | 3,4% | R$ 4.080 | R$ 340 |
| Diferença | 0,7 ponto percentual | R$ 840 | R$ 70 |
Seu preço pode ficar bem acima ou bem abaixo da mediana. O que vale é a cotação feita com o seu CEP, o seu histórico e o seu uso.
Por que o seguro do elétrico é mais caro
A Federação Nacional de Seguros Gerais (FenSeg) aponta três motivos principais, e todos aparecem no conserto, não no roubo.
Peças mais caras e mais demoradas
Muitas peças de um elétrico são importadas ou têm estoque limitado no Brasil. O presidente da Comissão de Automóvel da FenSeg disse à imprensa, em julho de 2026, que a reposição de peças de um elétrico ainda leva de seis a sete dias a mais que a de um carro a combustão. Cada dia parado no oficina também pesa no custo do aluguel de carro reserva que a seguradora paga.
Poucas oficinas preparadas para alta tensão
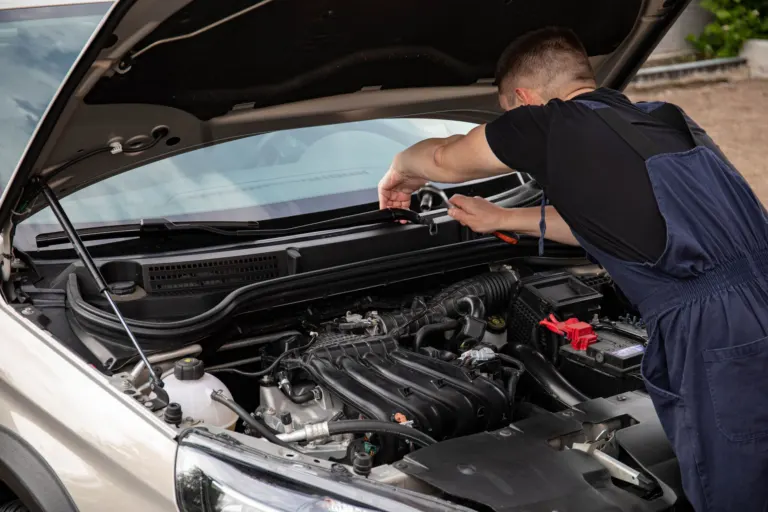
Trabalhar com a bateria e o sistema de alta tensão exige profissionais treinados e ferramentas específicas. Ainda são poucas as oficinas que atendem essa demanda, e isso aumenta o tempo e o custo do conserto.
A bateria concentra o valor do carro
A bateria de tração pode representar uma parte grande do valor do veículo. Em uma batida que atinge o pacote de baterias, o orçamento de conserto pode ultrapassar o limite definido no contrato e transformar o caso em perda total. A Susep usa como exemplo um limite de 80% do valor segurado.
O que joga a favor do elétrico
Nem tudo é custo. Segundo a FenSeg, a frequência de avisos de sinistro tende a ser de 5% a 8% menor, por causa de sistemas como aviso de colisão e frenagem automática. O roubo também é menor, porque ainda não existe um mercado de desmanche de peças desses carros, segundo declarações de seguradoras reproduzidas pela imprensa. A Bradesco Seguros resumiu o dilema: batida um pouco menos frequente, conserto mais caro.
O que pesa no preço do seu seguro, além do motor
A TEx estima que sete variáveis explicam mais de 70% do preço de um seguro: classe de bônus, CEP, valor do carro, idade do carro, idade do condutor, fabricante e tipo de uso. Carro de aplicativo paga mais que carro de uso particular. O tipo de motor não está entre as sete principais.
| Fator | Efeito no elétrico | Por que |
|---|---|---|
| Peças e prazo de reposição | Encarece | Peças importadas, menos estoque e reposição mais lenta |
| Bateria de alta tensão | Encarece | Dano na bateria pesa muito e aproxima a perda total |
| Rede de oficinas | Encarece | Poucas oficinas preparadas para alta tensão |
| Roubo e furto | Barateia | Menor índice de roubo e sem mercado de desmanche |
| Bônus e perfil do condutor | Depende de você | Sem sinistros, o bônus sobe a cada renovação |
| CEP de pernoite | Varia muito | Em um exemplo da TEx, o mesmo perfil e carro pagou 6,2% no Rio de Janeiro e 3,4% em São Paulo |
Bateria e carregador: o que a apólice cobre e o que não cobre
Esse é o ponto que mais gera surpresa. Três coisas diferentes costumam ser confundidas: a garantia da montadora, o seguro do carro e a cobertura específica de bateria.
- Garantia da montadora: trata de defeito de fabricação. No BYD Dolphin Mini, por exemplo, a bateria tem 8 anos ou 200 mil km, contra 6 anos ou 200 mil km do restante do carro em uso particular, segundo levantamento com dados da marca. Confira no certificado do seu carro.
- Seguro do carro: trata de colisão, incêndio, roubo e furto. Se a bateria for danificada em uma batida coberta, quem responde é o seguro.
- Cobertura específica de bateria: algumas seguradoras oferecem proteção extra para o sistema de alta tensão. As regras mudam de uma para outra, então leia as condições antes de pagar a mais.
Degradação não é acidente
A perda natural de capacidade da bateria com o tempo, em regra, não é coberta pelo seguro. Ela é tratada pela garantia de fábrica. O seguro cuida de eventos como batida, incêndio e roubo.
Cabo e carregador de parede
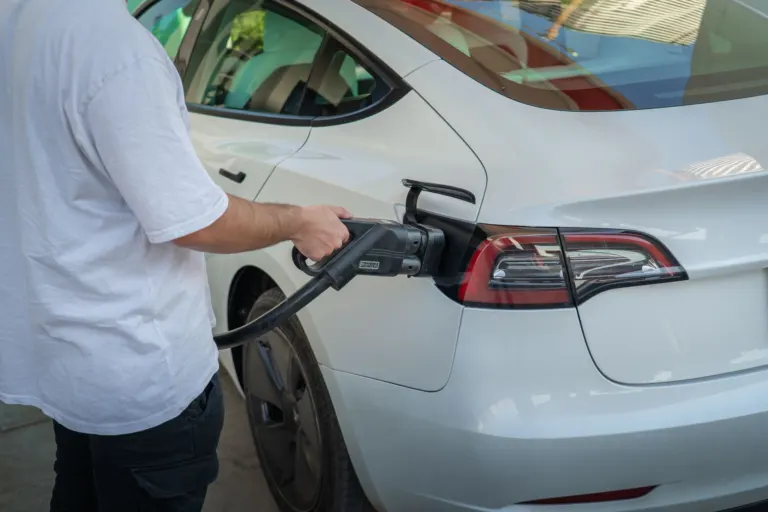
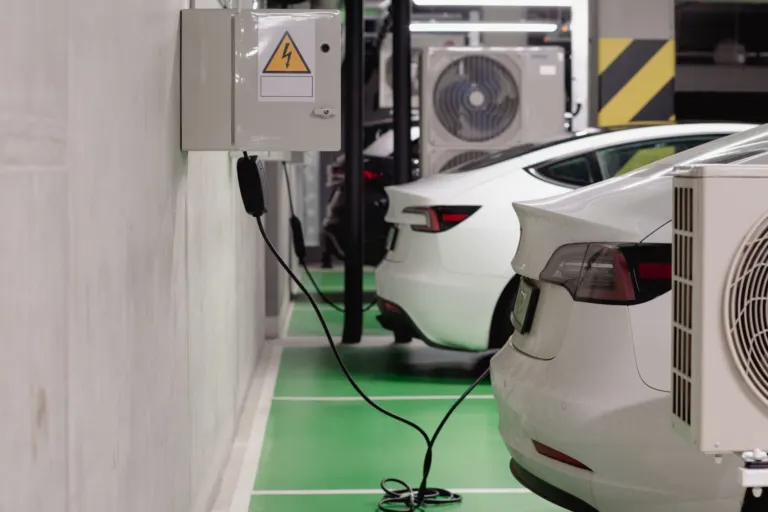
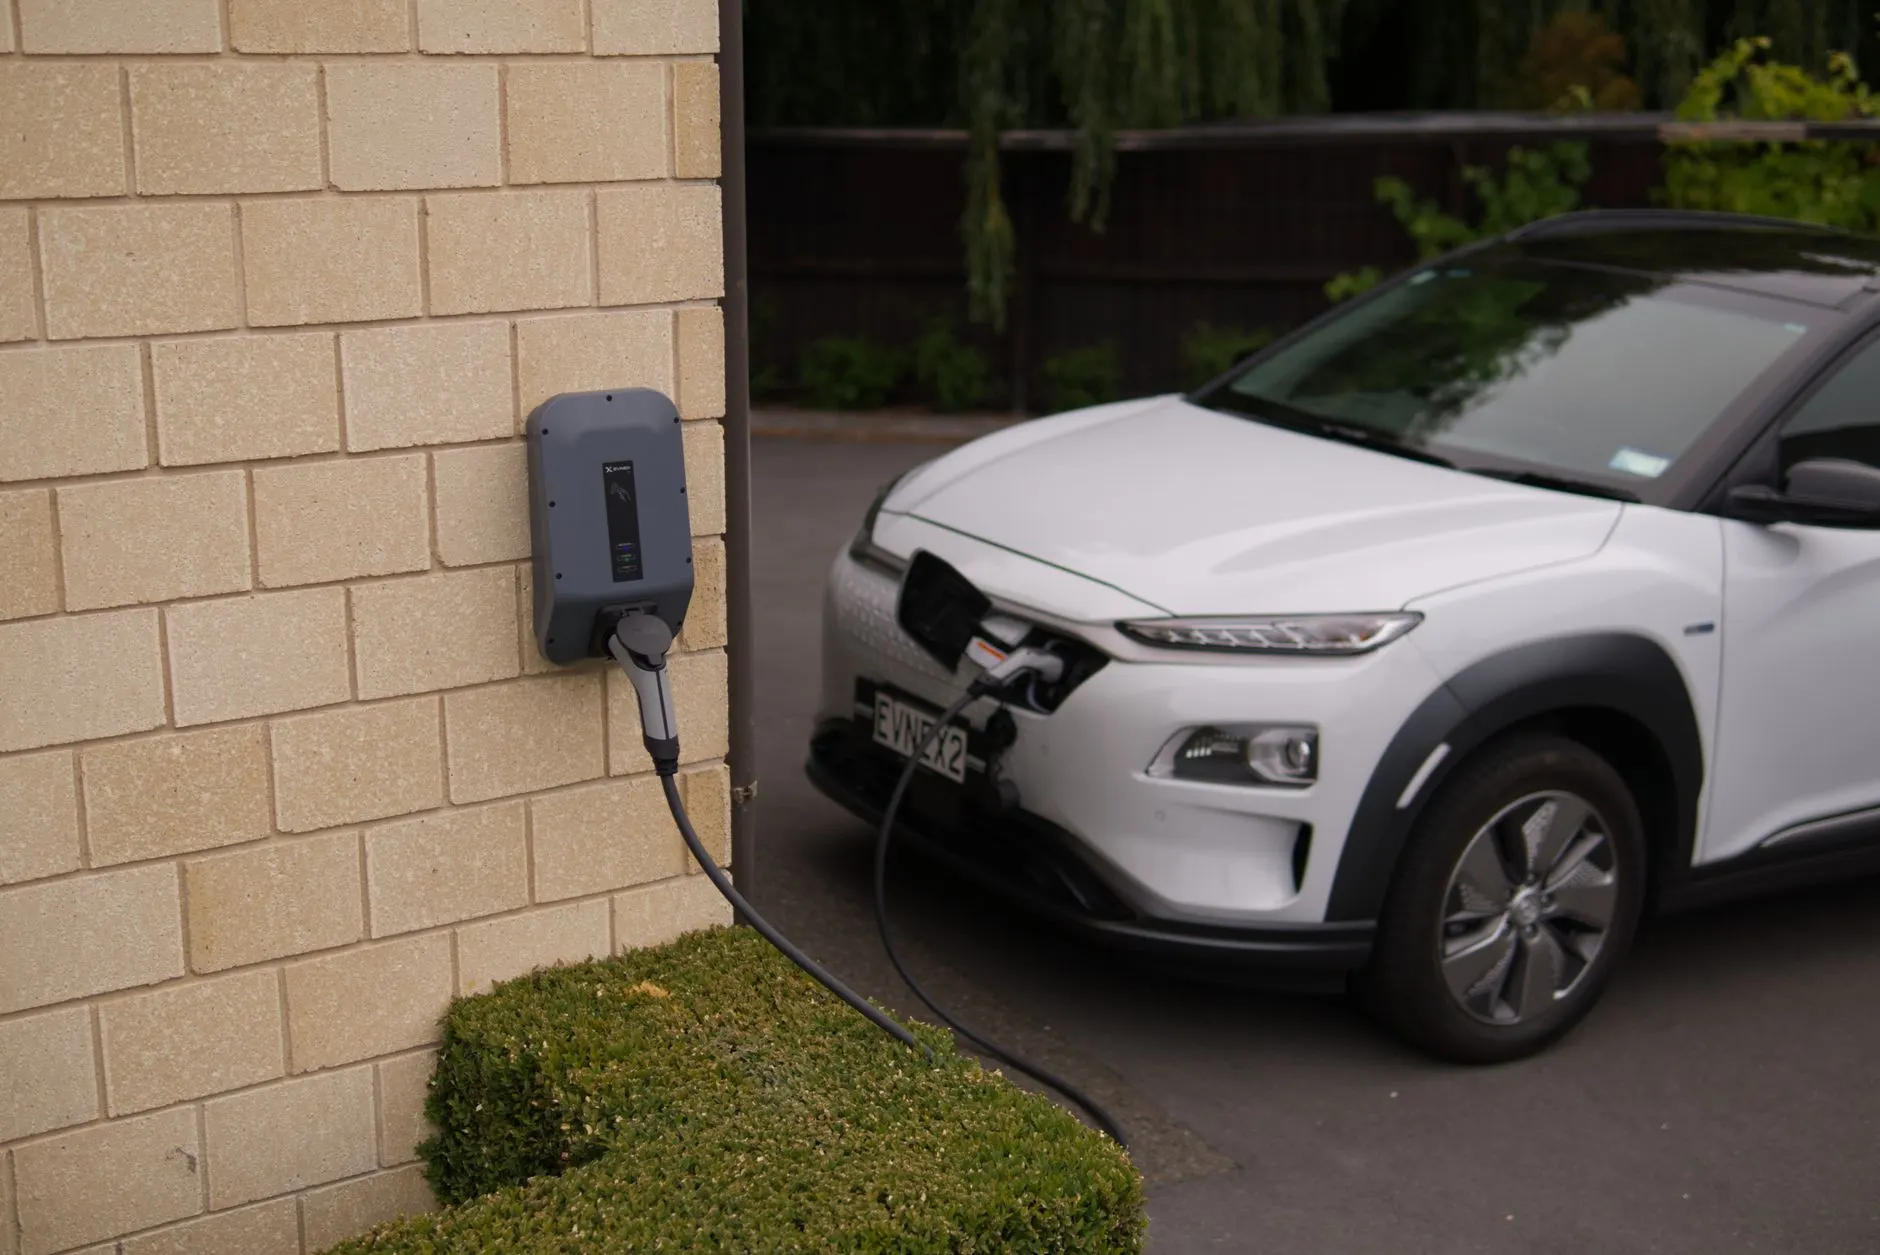
O cabo portátil que vem com o carro pode estar coberto em algumas apólices, inclusive contra roubo. O carregador de parede, o wallbox, fica fixado na casa e nem sempre entra na cobertura padrão do carro. Pergunte se ele é coberto pelo seguro residencial ou pelo do condomínio, e se a cobertura inclui incêndio e danos elétricos.
Como economizar: passo a passo
- Cote em pelo menos três seguradoras ou com um corretor que faça cotação em várias empresas ao mesmo tempo. Cote também o carro a combustão que você está comparando.
- Use o mesmo perfil em todas as cotações: mesmo CEP de pernoite, mesmos condutores e mesmo uso. Cotações com dados diferentes não se comparam.
- Compare a franquia com a conta na mão. A franquia reduzida, que é a mais contratada segundo a TEx, custa mais no prêmio, mas reduz sua parte no conserto. Compare a diferença anual com o valor que você pagaria numa batida.
- Confira a modalidade de indenização. No valor de mercado referenciado, a perda total paga a tabela FIPE do dia, ajustada por um fator. No valor determinado, é uma quantia fixa. Um fator de 100% não equivale a 90%.
- Pergunte sobre a bateria: ela tem cobertura expressa? Qual é o critério de perda total?
- Confirme a oficina e a garantia. Pela Circular Susep 639/2021, se a seguradora prever conserto na rede dela, precisa avisar em destaque sobre a possível perda da garantia da montadora. O contrato também define se você pode escolher a oficina.
- Declare tudo com exatidão. Informação errada no questionário, como dizer que o carro dorme na garagem quando fica na rua, pode levar à perda do direito à indenização, conforme o Código Civil.
- Pergunte sobre desconto de rastreador e veja se o rastreador de fábrica do carro pode ser informado à seguradora.
- Proteja seu bônus. Evite acionar o seguro por dano pequeno. Se trocar de carro, pergunte como transferir o bônus para a nova apólice.
Vale a pena? Prós, contras e os outros custos
O seguro é mais caro, mas ele é só uma parte do custo total. Energia e manutenção costumam pesar menos num elétrico, e isso pode compensar a diferença. A conta depende da sua tarifa de energia e de quantos quilômetros você roda por ano.
Prós
- O preço do seguro está em queda na comparação com o carro a gasolina, segundo a TEx.
- Sistemas de assistência ao condutor podem reduzir a frequência de sinistros.
- Há menos risco de roubo para a maioria dos modelos.
Contras
- O prêmio costuma ser maior em percentual do valor do carro.
- Uma batida na bateria pode virar perda total com mais facilidade.
- A rede de oficinas especializadas ainda é pequena, o que aumenta o prazo de conserto.
IPVA entra na conta, mas varia por estado
O IPVA não faz parte do seguro, mas pesa no custo anual. Em julho de 2026, um levantamento do portal Vrum listou isenção para elétricos em estados como Rio Grande do Sul e Pernambuco, alíquota de 0,5% no Rio de Janeiro e desconto de 50% no Amazonas nos primeiros cinco anos. Em Minas Gerais, a isenção vale para híbridos flex fabricados no estado, não para elétricos puros. As listas publicadas por diferentes portais nem sempre coincidem, então confirme a regra do seu estado na Secretaria da Fazenda antes de decidir.
Perguntas frequentes
O seguro de carro elétrico é mais caro que o de carro a gasolina?
Sim, na média. Em agosto de 2026, a mediana foi de 4,1% do valor do carro para elétricos e 3,4% para gasolina, segundo a TEx. A diferença vem caindo, mas o seu preço real depende da sua cotação.
O seguro cobre a bateria do carro elétrico?
Em geral, sim, quando o dano vem de colisão, incêndio, roubo ou furto. Mas a cobertura depende da apólice. Desgaste natural da bateria costuma ficar fora e é tratado pela garantia de fábrica.
O carregador de casa (wallbox) é coberto pelo seguro do carro?
Nem sempre. O wallbox fica fixado na residência, então a cobertura pode estar no seguro residencial ou do condomínio. Confirme se incêndio e danos elétricos estão incluídos.
Preciso consertar o carro na oficina da seguradora?
Depende do contrato. Pode haver livre escolha, rede referenciada ou as duas opções. Se a seguradora indicar a própria rede, ela precisa avisar em destaque sobre a possível perda da garantia da montadora.
Vale a pena escolher franquia maior para pagar menos?
Pode valer, se você tiver reserva para pagar a franquia numa batida. Compare o quanto economiza por ano com o valor que teria de desembolsar em um sinistro.
Próximo passo
Escolha o seu carro elétrico ou híbrido e peça três cotações com exatamente o mesmo perfil, a mesma franquia e as mesmas perguntas sobre bateria, cabo e carregador de casa. Depois, some a diferença do seguro ao custo de energia e de manutenção e compare o total com o seu carro atual. Se a conta fechar, feche o seguro antes de assinar a compra.
Perguntas frequentes
O seguro de carro elétrico é mais caro que o de carro a gasolina?
Sim, na média. Em agosto de 2026, a mediana foi de 4,1% do valor do carro para elétricos e 3,4% para gasolina, segundo a TEx. O preço real depende da sua cotação.
O seguro cobre a bateria do carro elétrico?
Em geral, sim, em casos de colisão, incêndio, roubo ou furto. A cobertura depende da apólice, e o desgaste natural da bateria costuma ficar fora, coberto pela garantia de fábrica.
O carregador de casa (wallbox) é coberto pelo seguro do carro?
Nem sempre. Como o wallbox fica fixado na residência, a cobertura pode estar no seguro residencial ou do condomínio. Confirme incêndio e danos elétricos.
Preciso consertar o carro na oficina da seguradora?
Depende do contrato, que pode prever livre escolha, rede referenciada ou as duas opções. Se a seguradora indicar a própria rede, deve avisar sobre a possível perda da garantia da montadora.
Vale a pena escolher franquia maior para pagar menos no seguro?
Pode valer, desde que você tenha reserva para pagar a franquia em uma batida. Compare a economia anual com o valor que desembolsaria em um sinistro.
Fontes e referências
- Seguro de carro elétrico: por que é mais caro e como pagar menos - Tudo Sobre Carros Elétricos
- Seguro auto: guia completo com as regras da Susep - Guia do Auto
- Carta Circular Eletrônica nº 1/2019/SUSEP - Seguro Automóvel: utilização de peças nos sinistros de danos parciais
- IPVA 2026 para elétricos: a lista de estados com isenção ou desconto - Vrum
- Carros elétricos e híbridos têm seguro mais caro; veja valores por perfil e capital - CQCS
Gostou?